Die Illusion des Papiergelds: Warum Gold echtes Eigentum bedeutet
13. Oktober 2026
20.000 Euro auf dem Konto. Eine Zahl, die Sicherheit verspricht. Doch wie viel ist dieses Geld in zehn oder 20 Jahren noch wert? Die Antwort führt zu einer grundlegenden Frage: Was ist Geld – und was bedeutet es, Vermögen wirklich zu besitzen?
Ein Blick aufs Smartphone: 20.000 Euro stehen auf dem Konto. Der Betrag ist eindeutig. Er lässt sich ausgeben, überweisen oder investieren. Doch sein Wert ist nicht festgeschrieben. Denn 20.000 Euro bleiben zwar 20.000 Euro, doch was man dafür kaufen kann, verändert sich. Steigen die Preise, sinkt die Kaufkraft. Genau hier beginnt die Illusion des Papiergelds: Wir verwechseln leicht den nominalen Betrag mit seinem tatsächlichen Wert. 100 Euro sind heute 100 Euro und morgen 100 Euro. Doch mit 100 Euro lässt sich morgen möglicherweise weniger kaufen als heute. Inflation verändert nicht die Zahl auf dem Geldschein oder dem Kontoauszug, sondern das, was diese Zahl im Alltag ermöglicht.
Geld, dem wir vertrauen
Euro, US-Dollar und die meisten modernen Währungen sind Fiatwährungen. „Fiat“ stammt aus dem Lateinischen und bedeutet sinngemäß „es werde“. Gemeint ist Geld, das nicht durch einen festen Anspruch auf Gold oder einen anderen Sachwert gedeckt ist. Fiatgeld ist deshalb kein wertloses Papier. Es ist das Fundament unserer Wirtschaft. Es funktioniert, weil Menschen und Unternehmen es akzeptieren und weil der Staat den rechtlichen Rahmen setzt.
Ein Euro bleibt ein Euro – aber ein Euro ist nicht immer gleich viel wert.
Seine entscheidende Eigenschaft ist eine andere: Seine Kaufkraft ist nicht an eine bestimmte Menge eines knappen Sachwerts gebunden. Ein Euro bleibt ein Euro – aber ein Euro ist nicht immer gleich viel wert. Ein einfaches Rechenbeispiel zeigt, was das bedeutet.
20.000 Euro – und was davon wirklich bleibt?
Angenommen, die Preise steigen über einen längeren Zeitraum durchschnittlich um 2 Prozent pro Jahr. Das klingt zunächst wenig. Nach zehn Jahren sind aus 20.000 Euro nominal immer noch 20.000 Euro geworden – ihre Kaufkraft entspricht dann aber nur noch rund 16.400 Euro von heute. Wie schnell das gehen kann, hat Deutschland erlebt. 2022 stiegen die Verbraucherpreise im Jahresdurchschnitt um 6,9 Prozent, 2023 um 5,9 Prozent. 2024 und 2025 waren es jeweils 2,2 Prozent. Inflation wirkt dabei nicht wie eine Rechnung, die plötzlich ins Haus flattert. Sie zeigt sich im Alltag: Der gleiche Einkauf kostet mehr, obwohl auf dem Konto dieselbe Zahl steht.
Das Geld ist nicht verschwunden. Aber ein Teil seiner Kaufkraft ist es. Und genau das ist die stille Schwäche einer Fiatwährung als langfristiger Vermögensspeicher: Der Nominalwert ist stabil, der reale Wert nicht. Wer Vermögen langfristig aufbaut, sollte deshalb nicht nur fragen: Wie viel Geld habe ich? Sondern auch: Was kann ich mir dafür später noch leisten?
Gold als Gegenstück
Gold ist kein Ersatz für den Euro. Es ist aber ein Vermögenswert, dessen Wert nicht ausschließlich an eine einzelne Fiatwährung gebunden ist. Ein Blick auf die vergangenen Jahrzehnte zeigt den Unterschied. Seit dem Ende der US-Goldbindung 1971 hat Gold langfristig deutlich stärker zugelegt als die Verbraucherpreise. Nach Berechnungen des World Gold Council stieg der Goldpreis seit 1971 in US-Dollar durchschnittlich um rund acht Prozent pro Jahr. In Jahren mit einer Inflation zwischen zwei und fünf Prozent lag der durchschnittliche Goldpreisanstieg sogar bei rund zehn Prozent.
Das ist kein Versprechen für die Zukunft. Gold kann über Jahre fallen oder hinter der Inflation zurückbleiben. Die langfristige Bilanz ist dennoch bemerkenswert: Gold hat Kaufkraft gegenüber Währungen historisch nicht nur bewahrt, sondern deutlich gesteigert.
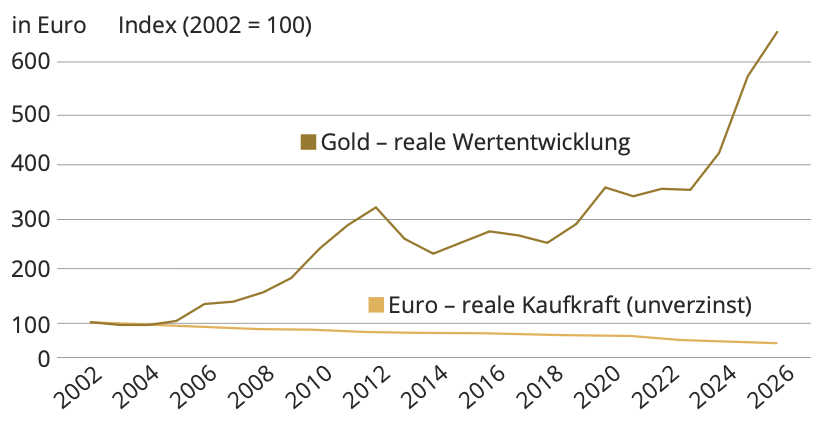
Gold vs. Euro: So hat sich die reale Kaufkraft entwickelt
Jahresdurchschnitt in EUR; 2026: letzter verfügbarer Monatsdurchschnitt (07/2026). Inflation: Eurostat HVPI Euroraum; eigene Berechnung. 2026-Euro-Wert vorläufig (Juni-Inflation 2,8 % als Proxy).
Der World Gold Council zeigt, dass die Kaufkraft wichtiger Währungen gegenüber Gold seit 2000 deutlich gesunken ist. Gleichzeitig wächst der oberirdische Goldbestand nur langsam – in den vergangenen 25 Jahren im Schnitt um etwa 1,7 Prozent pro Jahr.
Was vom Vermögen bleibt
Bei langfristigem Vermögensaufbau geht es nicht nur darum, was am Ende auf dem Papier steht. Es geht auch darum, was davon tatsächlich erhalten bleibt – und was davon bei einem späteren Verkauf oder einer Übertragung übrig bleibt. Auch der Staat spielt dabei eine Rolle. Für Anlagegold gelten in Deutschland besondere steuerliche Regeln: Goldbarren und Goldplättchen gelten als Anlagegold, wenn sie einen Feingehalt von mindestens 995 Tausendstel aufweisen. Der Kauf von Anlagegold ist nach § 25c UStG grundsätzlich umsatzsteuerfrei.
Beim privaten Verkauf gilt: Gewinne aus Goldverkäufen sind steuerpflichtig, wenn zwischen Anschaffung und Verkauf nicht mehr als ein Jahr liegt. Für Gewinne innerhalb der Jahresfrist gilt jedoch eine Freigrenze von 1.000 Euro für die Summe der privaten Veräußerungsgeschäfte im Kalenderjahr. Nach Ablauf dieser Frist sind Gewinne aus privaten Veräußerungsgeschäften mit Gold steuerfrei. Wer also Gold für 10.000 Euro kauft und es nach mehr als einem Jahr für 12.000 Euro verkauft, erzielt 2.000 Euro Gewinn. Dieser Gewinn aus dem privaten Veräußerungsgeschäft ist grundsätzlich steuerfrei.* Die steuerliche Behandlung ist damit ein weiterer Unterschied zwischen kurzfristigem Handeln und langfristigem Vermögensaufbau. Wer Vermögen über Jahre oder sogar Jahrzehnte denkt, denkt nicht nur an den heutigen Preis, sondern auch an den Weg, den dieses Vermögen nehmen soll. Und manchmal führt dieser Weg über eine Generation hinaus.
Wenn Vermögen weitergegeben wird
Was heute mit einem kleinen Betrag beginnt, kann über viele Jahre zu einem größeren Vermögensbaustein werden. Gerade beim Sparen für Kinder spielt deshalb weniger die Frage eine Rolle, wie viel Geld sofort vorhanden ist. Entscheidend sind Zeit, Regelmäßigkeit und die Form des Vermögens. Physisches Gold macht diesen Gedanken greifbar. Aus vielen kleinen Sparbeträgen entsteht nicht nur eine Zahl auf einem Konto, sondern nach und nach auch ein realer Bestand. Genau hier setzt der Aurimentum-Kindersparplan an: früh beginnen, regelmäßig Vermögen aufbauen und dabei auf physisches Gold setzen. So kann aus kleinen Beträgen über viele Jahre ein Bestand entstehen, der später der nächsten Generation zugutekommen kann. Und Vermögen, das für Kinder aufgebaut wird, hat ohnehin einen besonderen Zeithorizont. Es geht nicht darum, was es heute wert ist. Sondern darum, was es einem Menschen morgen ermöglichen kann.
*Hinweis: Steuerliche Regelungen können sich ändern und hängen vom Einzelfall ab.
MEHR ZU GOLD & AURIMENTUM
Zinswende belastet Goldpreis – Nachfrage bleibt robust
Trotz der belastenden Zinswende liegt Gold auf Sicht von zwölf Monaten rund acht Prozent im Plus.
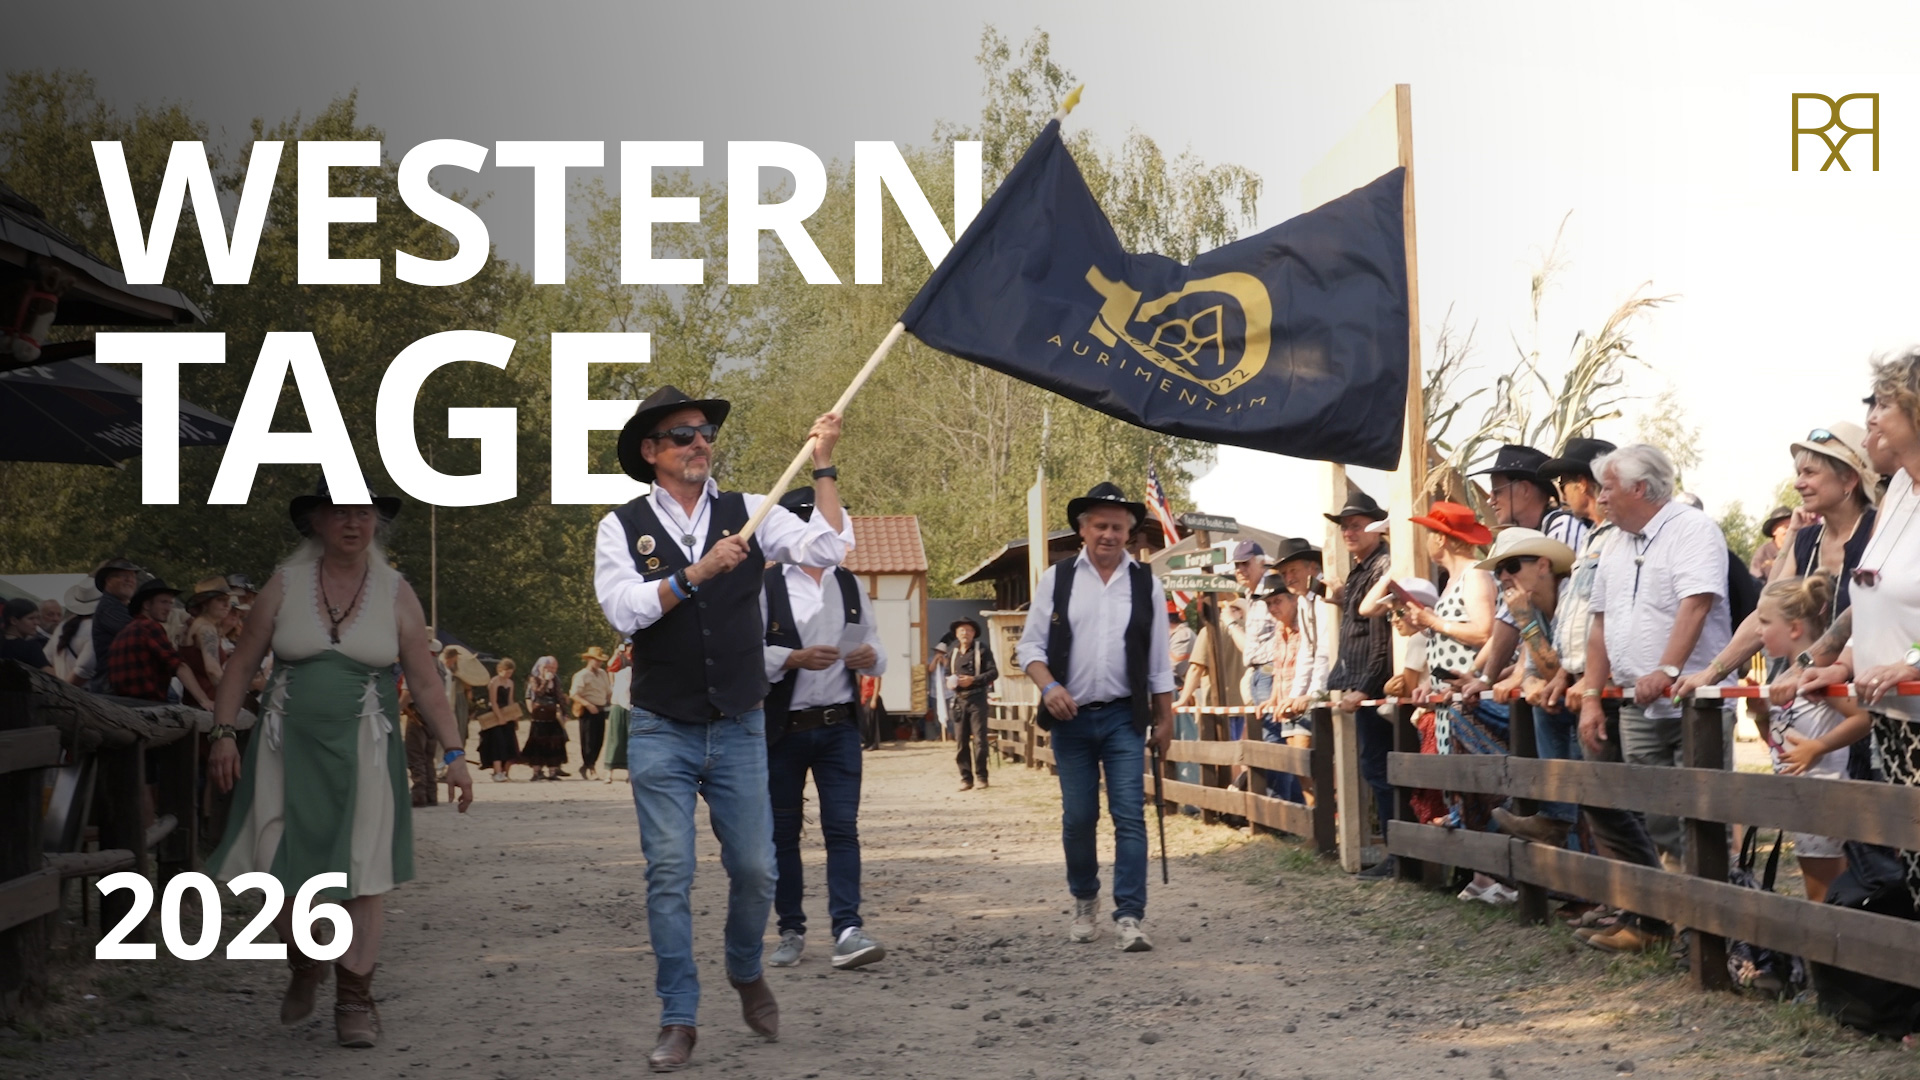
Goldrausch bei den Westerntagen – mit Aurimentum
Wo der Wilde Westen lebt, darf Gold natürlich nicht fehlen. Bereits zum vierten Mal war Aurimentum bei den Westerntagen in Haselbach dabei.
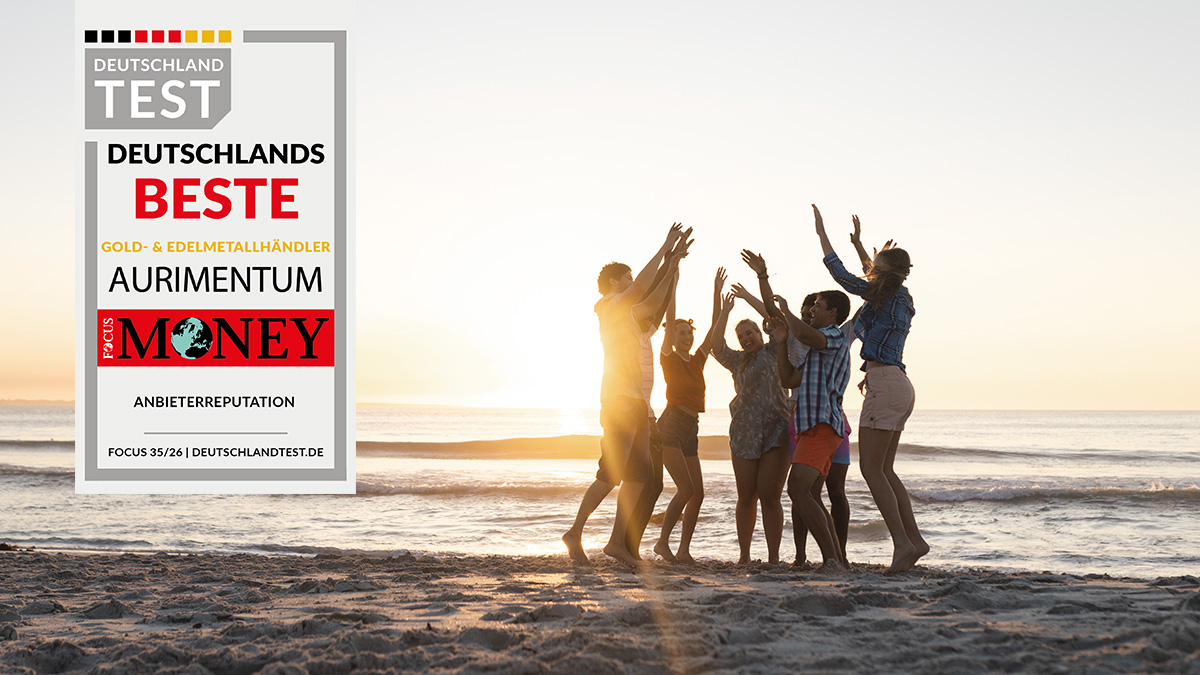
Deutschlands Beste 2026: Aurimentum als Gold- & Edelmetallhändler ausgezeichnet
Aurimentum wurde als „Deutschlands Beste 2026“ in der Branche Gold- & Edelmetallhändler ausgezeichnet. Erfahren Sie mehr über die Auszeichnung und den Fokus auf physisches Gold.

FOLGEN SIE AURIMENTUM